 微信公众号
微信扫一扫
欧盟碳税、合规加码!中国企业进军欧洲,该如何破局?
编辑:林生
出海网创始人:王浩
出海网2026年10月4日报道
一、碳关税落地:从“报告义务”到“真金白银”
2026年1月1日,欧盟碳边境调节机制(CBAM)正式结束为期两年多的过渡期,进入实质性征税阶段。这意味着,覆盖钢铁、铝、水泥、化肥、氢气和电力六大行业的出口产品,从此必须在欧盟边境缴纳与欧盟碳市场挂钩的碳费用——碳排放第一次以清晰、可计价的方式,直接转化为跨境贸易成本。
CBAM并非突然降临。它的立法脉络可追溯至2023年4月25日欧盟理事会投票通过《碳边境调节机制条例》(Regulation (EU) 2023/956),同年5月正式生效,10月1日进入过渡期。过渡期内(2023年10月至2025年12月),进口商仅需按季度申报产品的隐含碳排放数据,无需缴费。但从2026年起,进口商必须购买与进口产品碳排放对应的CBAM证书,并逐年申报清缴。
2026年4月,欧盟公布了首个CBAM证书官方价格——75.36欧元/吨二氧化碳当量,标志着这一机制从“申报期”正式迈入“真金白银”的征税阶段。证书价格参照欧盟碳排放交易体系(EU-ETS)的市场均价:2026年取季度均价,2027年起取前一年周度均价。免费配额则从2026年的97.5%开始逐年递减,至2034年全面清零——这意味着碳关税的实质负担将逐年加重。
更值得警惕的是,CBAM的覆盖范围正在快速扩围。2025年12月,欧盟委员会发布一揽子修订提案,计划从2028年1月1日起将约180种钢铝密集型下游产品纳入管制,涵盖机械设备、汽车零部件、家用电器等终端制成品。2026年9月15日,欧洲议会以464票赞成、50票反对、159票弃权,通过了CBAM扩围及反规避措施的修法谈判立场,甚至首次将光伏组件、太阳能跟踪器等新能源产品明确列入管控清单。碳关税的触角,正从基础原材料向整条制造业价值链延伸。
表1 CBAM实施关键时间节点
阶段 | 时间 | 核心要求 |
立法通过 | 2023年4月25日 | 欧盟理事会投票通过CBAM条例 |
过渡期 | 2023年10月1日—2025年12月31日 | 进口商按季度申报碳排放数据,无需缴费 |
正式征税 | 2026年1月1日起 | 进口商购买CBAM证书,按欧盟碳价缴费 |
首次清缴 | 2027年9月30日前 | 完成2026年度排放量核验与证书核销 |
免费配额清零 | 2034年 | 免费配额比例从97.5%逐年降至0 |
扩围至下游 | 2028年1月1日(拟) | 纳入约180种钢铝下游产品 |
二、成本冲击:谁在被“精准打击”
CBAM的核心逻辑是确保进口产品与欧盟本土产品承担同等碳成本。欧盟本土钢铁、水泥等企业必须在EU-ETS下购买碳配额,而进口产品此前无需承担这一成本。CBAM通过要求进口商购买碳证书,拉平了这一“碳价差”。问题在于,中欧碳价之间存在巨大鸿沟——中国全国碳市场碳价约80元人民币/吨,而欧盟碳价已达70欧元/吨(约合550元人民币/吨)以上,价差超过7倍。
2.1 钢铁行业:首当其冲
钢铁是CBAM覆盖范围中中国对欧出口规模最大的行业。2024年全年,中国钢材出口欧盟约397万吨,占同期中国钢材总出口的3.6%;2025年前11个月,出口欧盟447万吨,占比升至4.1%。中国对欧出口的钢材以汽车板、家电板等高附加值板材为主,而这些产品主要采用高炉—转炉长流程工艺生产,吨钢二氧化碳排放量约2.0至2.2吨,远高于欧盟以电炉短流程为主的排放水平。
成本影响已有多方测算。华泰证券基于首季CBAM证书价75.36欧元/吨的测算显示,钢铁行业出口成本增幅显著。中国钢铁工业协会调研显示,超过70%的受访钢铁出口企业对欧出口成本将增加10%以上。据测算,2026年CBAM附加关税约6%,到2034年免费配额清零后将升至21%,每吨钢材成本增加约140至150欧元。行业研究预测,受CBAM直接冲击,中国钢铁对欧出口量短期内降幅可达18%至25%。
更严峻的挑战来自“默认值”机制。若企业无法提供经欧盟认可的实际排放数据,将被强制采用欧盟设定的惩罚性默认值。中国钢铁工业协会指出,CBAM公布的钢铁产品默认值与中国实际排放水平存在巨大差距,高于实际值近1倍,且明显高于技术水平相近国家,歧视性倾向明显。据测算,若继续按默认值计算,整个中国制造业每年可能多掏约14.2亿欧元碳成本,相当于出口成本增加约7%。
2.2 铝行业:间接排放的隐性重负
铝行业的情况更为复杂。电解铝是典型的高耗电行业,火电区域单吨铝冶炼间接排放(来自电力消耗)可达11.5吨CO₂,是直接排放的6.8倍。华泰证券测算显示,铝的间接排放导致每吨出口成本增加最高可达6690元人民币。行业研究预测,铝出口量降幅约15%至20%。
电解铝生产过程碳排放强度达12.5吨CO₂/吨,预计年增出口成本20至23亿元。2026年附加关税约3%,2034年免费配额清零后将升至7%至10%;若使用自备煤电生产,吨铝成本增幅甚至突破100欧元。
2.3 下游传导:从原材料到终端产品
CBAM的影响并不止于六大基础材料行业。2028年扩围后,机械、汽车零部件、家电等180类下游产品将被纳入。据测算,2025年中国对欧盟出口的相关下游产品用钢对应的碳排放量约2000万吨,若按近期欧盟碳价测算,2028年扩围后可能增加约7%的出口成本。2024年中国对欧盟出口中制造业产品占比达96.7%,与扩围产品范围高度重合。
表2 CBAM对中国主要行业的影响测算
行业 | 2026年附加关税 | 2034年(配额清零) | 吨产品成本增量 | 出口量预期降幅 |
钢铁 | 约6% | 约21% | 140至150欧元/吨 | 18%至25% |
铝 | 约3% | 7%至10% | 最高6690元人民币/吨 | 15%至20% |
水泥 | 较小 | 逐步上升 | 652至690元/吨 | 数据有限 |
下游制成品(2028年扩围后) | — | — | 约7%出口成本 | — |
三、合规加码:不止于碳关税
CBAM并非中国企业进军欧洲面临的唯一合规挑战。欧盟近年来密集推出一系列可持续发展法规,构建起一套覆盖碳排放、供应链尽职调查、绿色披露的“合规矩阵”。

3.1 CSRD:可持续发展报告指令
《企业可持续发展报告指令》(CSRD)要求企业披露完整的价值链ESG信息,包括上下游供应链的碳排放、劳工权益、污染物排放等内容。2026年3月18日,欧盟《综合法案》(Omnibus Package)正式生效,大幅缩减了CSRD适用范围——仅员工超过1000人且年净营业额超过4.5亿欧元的企业需强制披露,预计受规管企业数量减少约85%。对于非欧盟企业,若在欧盟净营业额超过4.5亿欧元且拥有符合标准的子公司或分支机构,仍须遵守。
3.2 CSDDD:供应链尽职调查指令
《企业可持续发展尽职调查指令》(CSDDD)要求企业对全球供应链开展人权和环境风险的识别、预防和应对。违规企业最高可被处以全球净营业额5%的罚款。综合法案将CSDDD的实施推迟至2028年7月26日首次适用,适用门槛提高至员工超过5000人且全球净营业额超过15亿欧元。
关键在于,即便中国企业自身不在CSDDD直接适用范围内,欧盟大型买方正通过采购合同、供应商行为准则和审计条款,将尽职调查要求向上游传导。这意味着作为供应链一环的中国供应商,将被动卷入欧洲合规体系。
3.3 电池护照与碳足迹要求
对于新能源汽车和电池行业,欧盟《电池法规》要求2026年起强制实施“电池护照”制度,披露电池全生命周期的碳足迹数据。国轩高科已开发全球首个区块链电池护照,将300项碳数据“烙”进电池芯片,从锂提取能耗到工厂每度电来源,数据实时上链且不可篡改,欧盟海关查验时扫码3秒即可通关。
表3 欧盟主要合规法规及对中国企业的影响
法规 | 核心要求 | 适用门槛 | 对中国企业的影响 |
CBAM | 进口商购买碳证书,缴纳碳关税 | 六大行业产品,2028年扩围至180种下游产品 | 直接增加出口成本,倒逼碳数据管理 |
CSRD | 披露价值链ESG信息 | 员工超1000人且营业额超4.5亿欧元 | 欧盟买方要求上游供应商提供碳数据 |
CSDDD | 供应链人权与环境尽职调查 | 员工超5000人且营业额超15亿欧元 | 合规压力沿供应链传导至中国供应商 |
电池法规 | 电池护照与碳足迹披露 | 所有在欧销售的电池产品 | 电池企业需建立全链条碳数据体系 |
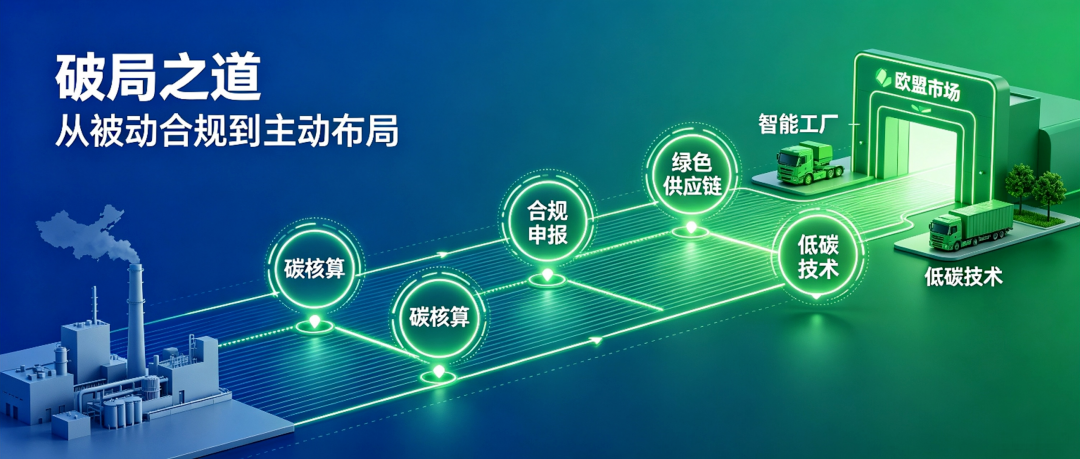
四、破局之道:从被动合规到主动布局
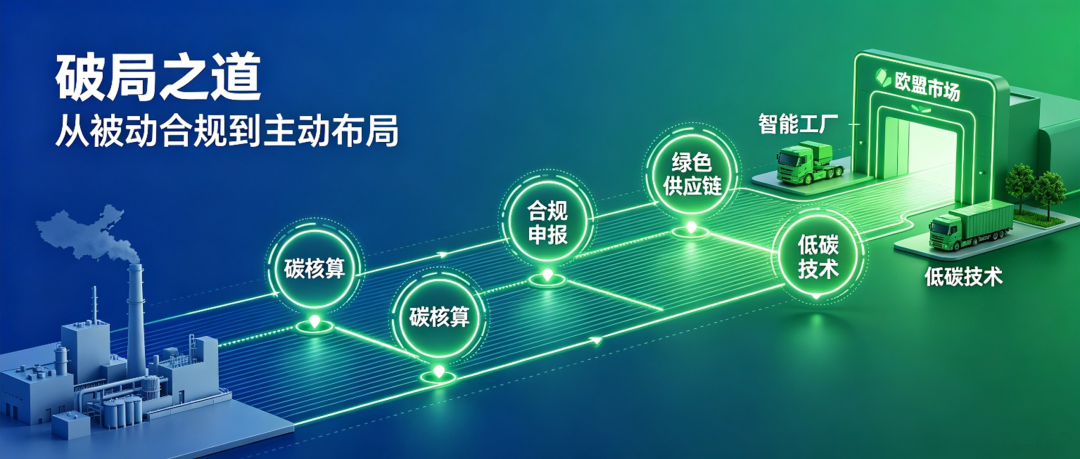
面对碳关税与合规加码的双重压力,中国企业并非毫无招架之力。从政策规则到企业实操,已有多条清晰的突围路径。
4.1 搭建MRV体系:碳数据是生存之本
CBAM合规的核心不是“算个数”,而是搭建一套完整的MRV体系——监测(Monitoring)、报告(Reporting)与核查(Verification)。据行业观察,约90%的企业都踩了同一个坑:只做了碳核算,没建MRV体系,结果数据不可追溯、方法不合规、核查通不过,最后只能按欧盟高默认值交税,白白多花钱。
企业应依据ISO 14064和GHG Protocol标准,建立覆盖全生命周期的碳核算模型。具体而言,需要完成五项准备:全面梳理产品清单确认CBAM管控范围、建立产品级碳排放台账并制定监测计划、提前对接具备欧盟认可资质的第三方核查机构、推动供应链碳数据采集、将CBAM成本纳入合同调价机制。
4.2 低碳技术转型:从源头降低碳成本
CBAM的收费公式决定了,降低产品实际碳排放量是最根本的降本路径。公式为:CBAM费用 =(产品实际碳排放量 - 欧盟免费配额)× 欧盟碳价 - 原产国已支付碳价。这意味着,碳排放量越低,碳关税负担越小。
钢铁行业方面,宝武集团的富氢高炉技术已实现减碳21%,吨钢成本仅增5%。扩大电炉短流程炼钢比例被视为当前最具可行性的减排方式之一,与长流程相比可降低约70%的碳排放。铝业方面,通过绿电替代可将电解铝碳排放强度降低40%。水泥行业则在试点碳捕集利用与封存(CCUS)技术,探索碳中和路径。
4.3 供应链协同:构建“绿色供应共同体”
碳关税的影响沿供应链传导,应对也应沿供应链协同。企业应联合上下游构建“绿色供应共同体”,通过碳数据平台与上游原材料企业和下游客户打通,推动上游供应商绿色转型,助力下游客户实现碳目标。
这种深度供应链绑定不仅能分摊绿色合规成本,更能形成竞争对手短期内难以复制的“绿色生态屏障”。某钢制货架出口企业在面对CBAM时,与专业服务机构签订数年战略合作协议,将碳排放核算、供应链数据整合、定期申报等流程彻底嵌入日常运营,而非每年临时抱佛脚。
4.4 产品结构升级:以高附加值对冲碳成本
转向高附加值产品是另一条突围路径。开发汽车用超高强钢、核电用不锈钢等高端产品,以25%以上的毛利率对冲关税成本。同时,开发再生材料体系——再生钢比例每提升10%,吨钢碳排可降低0.18吨。
4.5 争取碳价抵扣与规则话语权
CBAM允许扣减生产国已支付的显性碳成本,但门槛严苛。欧盟委员会发布的碳价实施条例草案明确了抵扣规则:中国碳价可以抵扣,但产品级碳核算误差不得超过5%,钢铁和铝行业优先适用。截至2026年初,第三国碳价扣减的具体执行文件仍在制定中,认定标准、扣减公式与数据来源尚不完全明确。
在规则层面,中国钢铁工业协会已将EPD平台实测数据报送相关部门,通过中欧高层对话正式向欧盟提出重新核定默认值的要求。2026年,中国牵头的产品碳足迹数字化国际标准在IEC成功立项,争夺碳数据语言的制定权。
表4 中国企业应对CBAM的分层策略
策略维度 | 核心举措 | 适用企业 | 预期效果 |
数据合规 | 搭建MRV体系,对接第三方核查 | 所有对欧出口企业 | 避免默认值惩罚,降低30%至50%碳成本 |
技术降碳 | 富氢高炉、电炉短流程、绿电替代、CCUS | 钢铁、铝、水泥等高碳行业 | 从源头降低碳排放量 |
供应链协同 | 构建绿色供应共同体,碳数据平台打通 | 供应链链主企业及核心供应商 | 分摊合规成本,形成竞争壁垒 |
产品升级 | 转向高附加值产品,开发再生材料 | 有研发能力的制造企业 | 以高毛利对冲碳成本 |
规则博弈 | 争取碳价抵扣,参与国际标准制定 | 行业龙头及协会 | 争取有利默认值与抵扣规则 |
五、展望:绿色转型是唯一通行证
CBAM的实施揭示了一个不可逆转的趋势:碳排放正在从“环保指标”升级为决定出海资格的“贸易通行证”。欧盟以4.5亿人口的高购买力市场为基础,通过规则制定权、数据核算标准和认证机构认可,构建起一套以碳成本为核心的贸易新秩序。
对中国企业而言,这既是挑战也是机遇。短期内,碳关税将压缩出口利润、削弱价格竞争力,部分中小企业可能面临“出口即亏损”的困境。但长期来看,CBAM倒逼的低碳转型将提升中国制造业的绿色竞争力,在全球碳中和趋势中抢占先机。
值得注意的是,欧盟并非唯一推行碳关税的经济体。英国已宣布自2027年起实施类似机制,美国《清洁竞争法案》也在推进中。碳壁垒正在全球化——今天应对CBAM的经验,将成为明天应对更多绿色贸易规则的资产。
破局的关键,在于将合规压力转化为转型动力。那些率先建立碳数据管理体系、完成低碳技术布局、构建绿色供应链的企业,不仅能穿越当前的合规风暴,更将在全球绿色经济的新格局中占据有利位置。碳成本内化已是不可逆的贸易新范式,主动适应者生存,被动承受者淘汰——这场绿色大考,没有旁观者的位置。
出海网,创立于2012年9月9日,是国内具备权威性与行业影响力的综合性中国企业出海服务平台。平台聚焦国内企业全球化发展需求,整合全球政策、跨境渠道、全球人力、EOR名义雇主、海外法务、财税合规、海外营销、海外招商等多元资源,为制造、贸易、品牌等各类企业提供一站式出海支撑。
依托丰富的海外市场资源与行业服务商体系,出海网搭建企业与全球市场的对接桥梁,帮助企业研判国别市场风险、寻找海外商机、落地海外布局。平台汇聚行业资讯、案例解读、线上对接、线下峰会等多种服务,助力企业规避跨境经营风险,稳步开拓海外市场。
自成立以来,出海网坚持以赋能中国品牌出海为初心,秉持合作共赢理念,持续搭建高效可靠的出海服务生态,陪伴众多中国企业走向全球,助力中国企业在国际市场稳健发展。
出海网创始人王浩
祝中国出海企业家朋友们:
时代浪潮奔涌向前,全球化机遇与挑战并存。在此,谨代表出海网,向每一位勇于开拓海外市场的中国企业致以诚挚祝福。
愿各位企业乘风破浪,深耕海外、稳健布局,在全球舞台上展现中国力量。出海网将始终坚守初心,链接全球资源,做好企业出海路上的坚实伙伴,与大家携手并肩、合作共赢,共赴全球化新征程!
顺祝商祺!
-
下一条:出海网新版网站平台正式上线测试!
0条评论


Copyright @ 2012-2026 china1688.com 出海网版权所有  苏公网安备32080402000565号 增值电信业务经营许可证:苏B2-20210438EDI电商经营许可证苏B2-20210438
法律声明:出海网独立运营,china1688.com域名仅为注册域名,与阿里1688无任何关联。平台资讯仅供参考,不构成业务承诺,第三方服务由合作方自行承担责任。