 微信公众号
微信扫一扫
中国无人机出海:抢占全球市场!为世界定标准!


一、引言:从跟跑到领跑,中国无人机的全球崛起
中国无人机产业已彻底完成从技术跟跑到全球领跑的跨越,不仅主导全球产能与市场,更步入向海外输出产品与制定世界标准的双重驱动阶段。
1.1 产能与市场的双重主导
中国民用无人机产业产值占全球比重高达81.5%,国内拥有超400家制造商,仅深圳就聚集了300余家相关企业。中国无人机全球市场份额长期保持在70%以上,其中消费级约74%,工业级约55%。
表1 中国无人机全球市场关键数据
指标 | 数值 | 口径 |
全球消费级无人机市占率 | 约74% | 中国品牌合计 |
全球工业级无人机市占率 | 约55% | 中国企业合计 |
中国民用无人机产值全球占比 | 约81.5% | 生产制造端 |
2025年出口量 | 494.73万架 | 海关总署 |
2025年出口金额 | 223.17亿元 | 海关总署 |
1.2 出口规模与结构跃升
据海关总署数据,2022至2025年,中国无人驾驶航空器出口量由326.95万架增至494.73万架,出口金额由120.71亿元增至223.17亿元。2026年上半年,民用无人机出口额达168亿元,同比增长45%。其中工业级无人机出口额达100亿元,同比增长75%,占比首次突破60%。
庞大的出口规模与持续攀升的工业级占比,印证中国无人机出海已跨越单纯卖产品的初级阶段。在产能与市场绝对优势支撑下,中国正将产业竞争力升维至规则层面,开启抢占全球市场与为世界定标准的新纪元。
二、全球化布局:中国无人机企业的出海版图
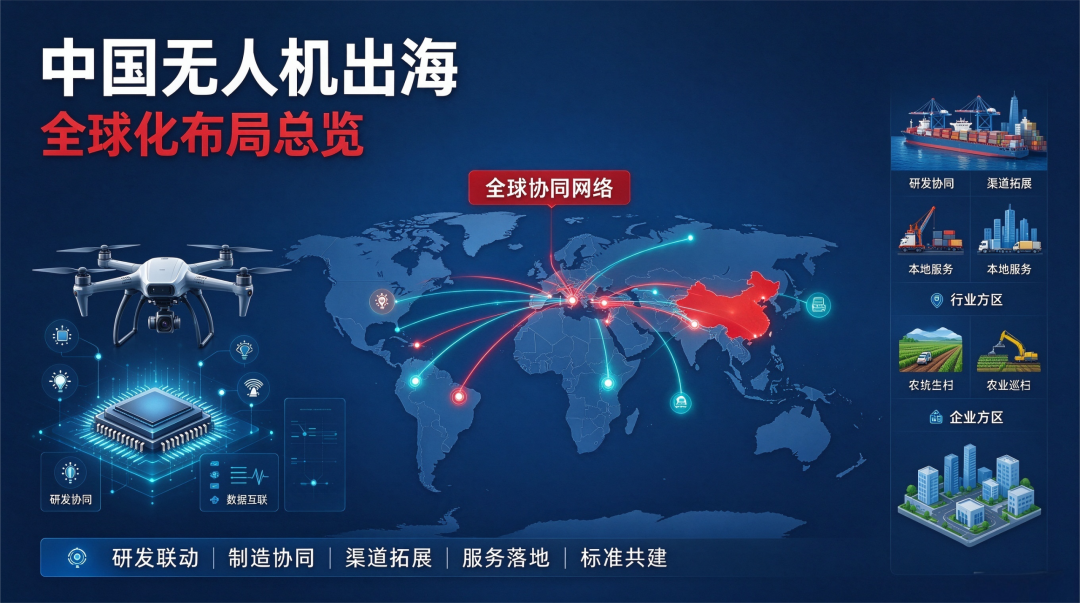
中国无人机企业已在消费级、工业级与军用三大赛道全面出海,形成从核心部件、整机装备到集群表演的全维版图,海外营收与市占率持续突破。
2.1 消费级无人机:大疆的全球霸主之路
大疆创新以约80%的海外收入占比稳居全球消费级霸主。2023年营业额约500亿元,海外占比约80%,业务覆盖100多个国家和地区,全球员工1.5万人。2025年营收突破1000亿元,全球消费级市占率维持75%至80%。产品覆盖航拍、影视、巡检等场景,以技术迭代与品牌势能构筑壁垒,主导全球定价与标准走向。
2.2 工业级无人机:农业植保与巡检的全球渗透
极飞科技海外收入两年翻倍,占比升至34.8%。海外收入从2022年1.46亿元增至2024年3.71亿元,占比从24.1%升至34.8%。2025年上半年海外收入1.87亿元,占比25.2%。产品已进入拉美、澳洲等市场。
在动力系统与核心部件领域,三瑞智能2024年营收7.72亿元,全球民用无人机电动动力系统市场份额7.1%,排名第二,仅次于大疆。境外收入占比51%至72%,集中于欧洲、亚洲和北美洲。
卓世航空核心部件自研比例达75%,飞控导航系统实现自主研发,产品已进入东南亚、南美、中东、中亚、欧洲、北非等海外市场。
上述企业持续拓展全球市场。
2.3 军用无人机:彩虹与翼龙的国际军贸
航天彩虹海外业务收入13.65亿元创历史新高,占总营收超53%。2024年其无人机海外收入达13.65亿元,创历史新高,占总营收比重超53%。彩虹系列已出口至一带一路沿线10余个国家,境外收入同比增长15%。
中沙无人机军贸订单总额累计超90亿美元。2025年珠海航展期间,沙特与中国签下总额超40亿美元订单,主要为300架无人机及其生产线。2026年3月,中沙又达成50亿美元翼龙系列装配线协议,中国在中东察打无人机市场份额已超三成。
2.4 新兴赛道:无人机表演与集群技术出海
大漠大全球市占率超36%,海外设备销量五年增长45倍,累计完成超30000场表演、执行超6600万架次。全球无人机表演设备市场中国占八成,大漠大独占四成。
表2 中国无人机代表性企业出海数据对比
企业 | 赛道 | 海外营收/份额 | 亮点 |
大疆创新 | 消费级 | 海外占比约80% | 全球消费级市占率75%-80% |
极飞科技 | 农业植保 | 2024年海外3.71亿元 | 海外占比从24%升至35% |
航天彩虹 | 军用无人机 | 2024年海外13.65亿元 | 占总营收53% |
大漠大 | 无人机表演 | 全球市占率36% | 海外销量五年增45倍 |
三瑞智能 | 动力系统 | 全球份额7.1% | 境外收入占比51%-72% |
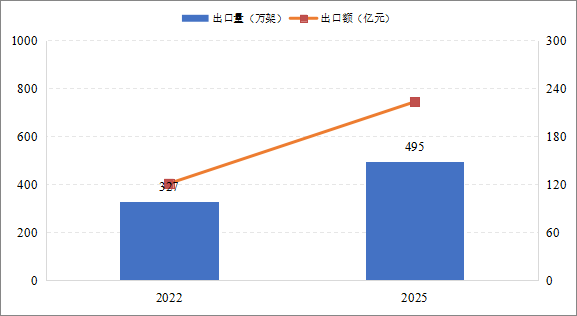
图3 中国无人机出口量与出口额趋势(2022-2025)
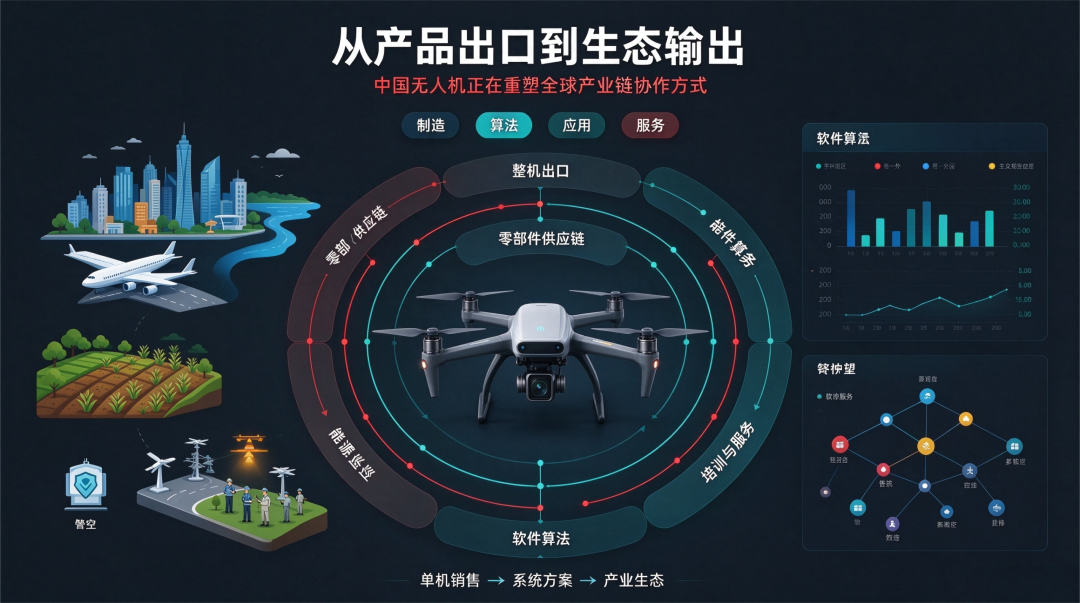
三、海外市场拓展:从产品出口到生态输出
中国无人机出海已跨越单纯卖硬件阶段,正通过工业级产品结构升级、新兴市场多元布局与本地化生态赋能,实现向全球输出“中国方案”的跨越。
3.1 出口结构升级:从消费级到工业级
中国无人机出口正经历从消费级向工业级的结构性跃升,高附加值的大型工业级装备成为增长主引擎。
表3 2026年上半年中国无人机出口结构
类别 | 出口额(亿元) | 同比增速 | 占比 |
消费级无人机 | 68 | 15% | 40% |
工业级无人机 | 100 | 75% | 60% |
合计 | 168 | 45% | 100% |
2026年上半年工业级无人机出口达100亿元,同比增长75%,占比首次突破60%。农业植保、测绘勘察、电力巡检和物流配送是增长最快的四个品类。
出口机型正加速向大型化升级,25千克至150千克区间的产品出口额达13.13亿元,超过150千克的超级无人机出口额达3.62亿元。2025年天域航通与印尼达成20套采购合作,实现中国民用大型无人机海外市场零的突破,订单金额超10亿元。
3.2 区域市场分布:多元布局与新兴市场
中国产品已占据全球民用和商用无人机市场八成以上份额,从非洲农田到拉美基建工地,正成为许多行业的标准配置。在巩固传统市场的同时,新兴市场展现出强劲拉动力。
2026年上半年,巴基斯坦、柬埔寨、阿联酋、尼日利亚、秘鲁等新兴市场出口额同比普遍实现三位数增长。上述国家占中国无人机出口总额比重较上年同期均提升3个百分点以上。
3.3 本地化策略:技术适配与服务体系
中国无人机企业正从单纯卖产品转向输出“设备+软件+素材+技术”的一体化生态,通过深度本地化适配解决行业痛点。
表4 中国无人机企业海外本地化策略对比
策略维度 | 极飞科技 | 大漠大 |
目标市场 | 拉美农业市场 | 海外演艺市场 |
核心模式 | 农业技术适配与效率提升 | 设备+软件+素材+技术一体化出海 |
执行方式 | 直击植保痛点,提供高效作业方案 | 中小型场次交代理商,自留大型标志性场次 |
量化成效 | 阿根廷除草13-14公顷/时,巴西杀虫40-50公顷/天,快四五倍 | 构建本地化代理网络,提升市场渗透率 |
极飞在阿根廷潘帕斯草原的P150案例中,除草约13至14公顷每小时,杀虫杀菌约18至20公顷每小时;巴西咖啡园约40至50公顷每天,比传统方式快四五倍。大漠大选择一体化出海模式,海外中小型表演场次大量交给代理商执行,仅保留大型和标志性场次。这种生态输出模式不仅提升了产品附加值,更通过本地化服务网络构筑了深度竞争壁垒。
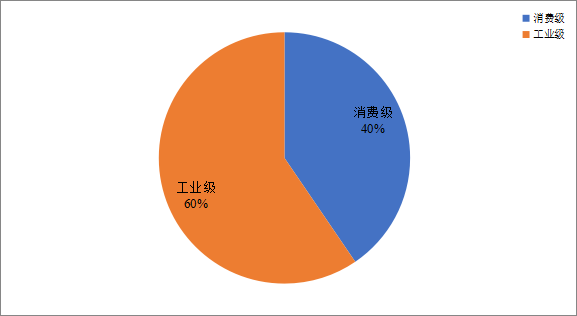
图5 2026年上半年消费级与工业级无人机出口额占比
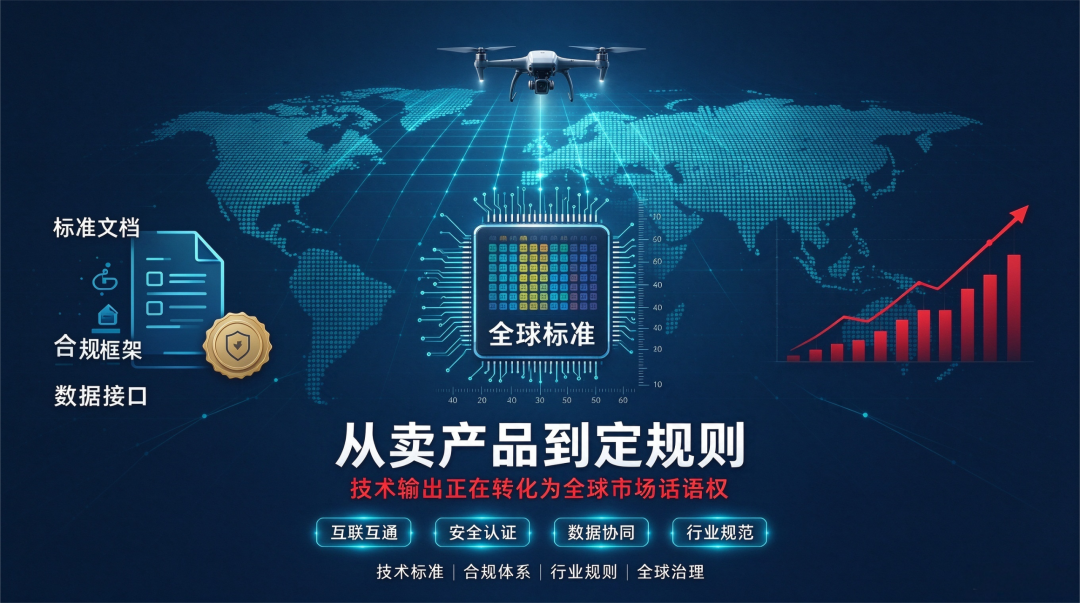
四、技术与标准输出:从卖产品到定规则
中国无人机产业已跨越单纯的产品出海阶段,正通过主导国际标准制定,完成从“规则遵守者”向“规则制定者”的跨越。在ISO等国际舞台上,中国正将本土技术积累转化为全球通用语言,构筑产业话语权。
4.1 国际标准制定:ISO舞台上的中国声音
中国在国际无人机标准制定中已占据绝对主导地位。截至目前,中国主导制定并发布的无人机领域国际标准已达13项,提出12项ISO国际标准提案,其中11项成功立项。2024年11月,ISO/TC20/SC16第18次全体会议在横琴召开,来自中国、美国、俄罗斯、日本、韩国等14个国家的100余名无人机行业专家参会,中国航空综合技术研究所作为该委员会国内技术对口单位,全面统筹国际标准推进工作。
表5 中国主导制定的部分无人机领域ISO国际标准
标准号 | 标准名称 | 发布年份 |
ISO 21895 | 民用无人驾驶航空器系统分类及分级 | 2020 |
ISO 24356 | 系留无人机系统通用要求 | 2022 |
ISO 4358 | 民用多旋翼无人机系统试验方法 | 2023 |
ISO 24352 | 輕小型无人机用电动能源系统技术要求 | 2023 |
ISO 5286 | 民用轻小型固定翼无人机飞行性能试验方法 | 2023 |
ISO 15964 | 无人机感知与避障系统 | 2025 |
2025年5月,由中国和日本联合牵头制定的ISO 15964《无人机感知与避障系统》正式发布,填补了该领域国际标准空白。该标准于2022年5月立项,由中国航空工业集团综合所和深圳美团低空物流科技有限公司联合主导编制,历时近3年召开30余次国际会议,处理来自美英等10余个国家的200余条意见。
此外,中国牵头提出的《卡及身份识别安全设备 无人驾驶航空器系统执照与无人机安全模块第5部分:无人机安全模块测试方法》作为首个无人驾驶航空器身份识别领域的国际标准提案,正在稳步推进中。
4.2 国家标准体系:从国内规范到国际引领
中国已构建与国际接轨的无人机国家标准体系,为技术出海提供支撑。低空经济领域已累计发布国家标准和行业标准共185项,其中国家标准77项、行业标准108项。十部门联合发布《低空经济标准体系建设指南(2025年版)》,提出未来5年标准编制将以年均约25项的节奏推进。
中国民航局发布《正常类动力提升无人驾驶航空器系统适航标准》,首次为最大审定起飞重量150公斤至5700公斤的大型无人机划定清晰的安全边界。
这些国内规范不仅填补了监管空白,更直接转化为国际标准的基础蓝本,如ISO 21895即基于中国国家标准编制,实现了从国内规范到国际引领的闭环。
4.3 强制性标准:安全底线与市场准入
强制性标准是中国无人机守住安全底线、确立全球市场准入门槛的核心抓手。GB 42590-2023《民用无人驾驶航空器系统安全要求》已实施;GB 46750-2025《民用无人驾驶航空器实名登记和激活要求》和《民用无人驾驶航空器系统运行识别规范》两项强制性国家标准将于2026年5月1日起正式实施。
从分类分级到感知避障,再到实名登记与运行识别,中国正以强制性标准划定全球无人机产业的安全与合规边界。 将国内强制性标准转化为国际通用规则的路径,不仅为全球无人机监管提供了中国方案,更在实质上为世界定下了标准。
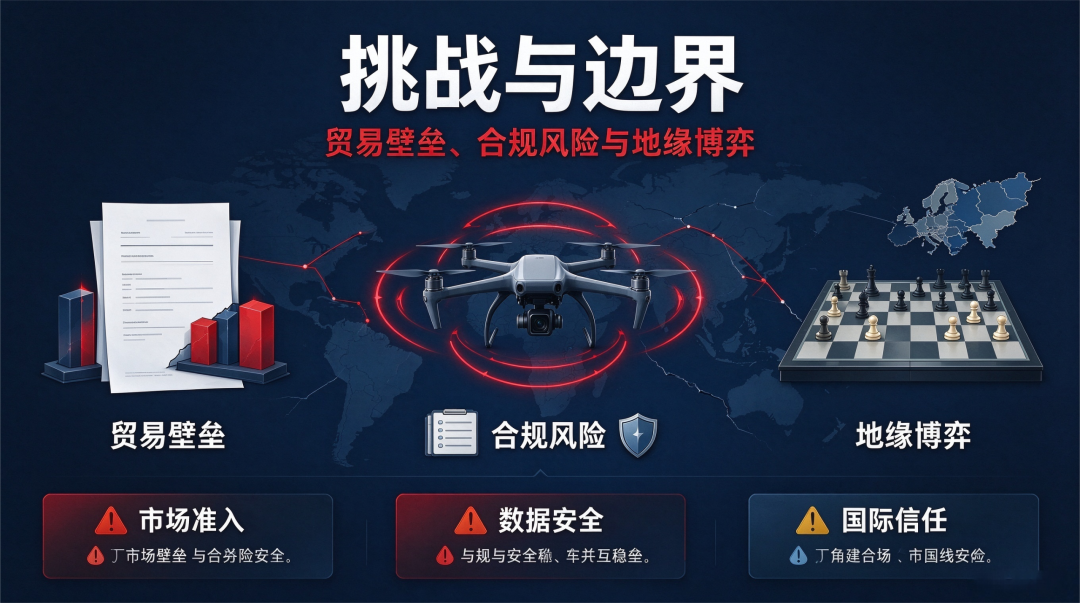
五、面临的挑战:贸易壁垒、合规风险与地缘博弈
中国无人机出海步入深水区,地缘博弈与合规壁垒成最大拦路虎,企业须从拼产品转向拼合规与抗风险能力。
5.1 美国市场:FCC禁令与关税壁垒
美国以国家安全为由,对中国无人机筑起从准入到关税的全面高墙。2025年12月22日,美国FCC将大疆、道通智能等所有外国制造的无人机及关键零部件列入受管制清单,禁止新型产品对美出口。禁令引发市场恐慌,美国二手平台大疆设备价格一度飙升200%,单周销售额同比增长超8倍。
此后美国政策呈“精准打击”态势。2026年6月,FCC仅允许符合特定技术规格的中国新型玩具无人机进入美国市场,但专业和消费级航拍无人机的限制并未取消。
2026年8月,美国宣布对部分外国造无人机加征15%至100%不等的关税。此外,佛州、得州等已立法禁止州警察消防使用外国无人机,FCC甚至试图给民用无人机贴上军用标签以扩大管制范围。
5.2 欧盟市场:CE认证与合规成本
欧盟市场通过严苛技术认证体系抬高准入门槛。CE认证要求企业提供全套技术文件,任何一环在目的国客户或公告机构审计时缺失,产品即被挡在门外。此外,若产品缺失C0至C6类别标签照样无法上市。
更深层的挑战在于适航标准的国际互认缺失。各国对无人机和eVTOL适航标准差异较大,中国产品进入海外市场需逐一突破认证壁垒,已成为产业加速出海的首要挑战。
5.3 出口管制:双向合规的复杂博弈
中国无人机企业面临国内出口管制与海外准入交织的双向合规挑战。2026年海关总署第77号、78号公告实施,收紧无人机及核心零部件出口管控,搭建统一申报框架。商务部公告2026年第34号加强对美出口管制。企业须兼顾进口国审查与国内管制红线,合规成本骤增。
表6 中国无人机出海面临的主要贸易壁垒
地区/措施 | 壁垒类型 | 主要影响 |
美国FCC受管制清单 | 准入限制 | 新型无人机禁止对美销售 |
美国232条款关税 | 关税壁垒 | 加征15%-100%关税 |
美国部分州法律 | 采购限制 | 警察消防禁用外国无人机 |
欧盟CE认证 | 技术认证 | 需全套技术文件+C0至C6类别标识 |
中国出口管制 | 双向合规 | 两用物项出口需许可证 |
如上表所示,中国无人机出海面临多重贸易壁垒,涵盖关税、准入审查及技术标准等多方面挑战。
六、前景展望:低空经济时代的全球机遇
低空经济将开启万亿级增量空间,中国无人机产业正从卖产品向输出技术体系、标准规则和产业生态全面升级。
6.1 万亿级低空蓝海
2025年中国低空经济市场规模突破1.5万亿元,预计2035年达3.5万亿元。
表7 中国低空经济市场规模预测
年份 | 市场规模 | 来源 |
2023年 | 5059.5亿元 | 赛迪研究院 |
2024年 | 6702.5亿元 | 赛迪研究院 |
2025年 | 1.5万亿元 | 中国民航局 |
2030年(预测) | 2万亿元 | 中国民航局 |
2035年(预测) | 3.5万亿元 | 中国民航局 |
6.2 eVTOL与低空物流爆发
2025年eVTOL订单总额超300亿元,小鹏汇天飞行汽车预售破7000台。低空物流市场预计从2021年301亿元增至2030年的5049.8亿元,纯无人机商飞服务年复合增长率超35%。
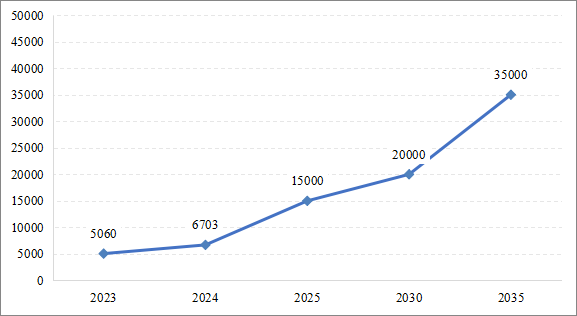
图9 中国低空经济市场规模增长趋势(2023-2035)
6.3 产业生态与人才支撑
国内现存无人机相关企业超8.9万家,运营企业近2万家。未来五年核心岗位缺口达182万,仅操控员就缺100万人。庞大人才储备与生态集群,将为中国主导全球低空规则提供坚实底座。
出海网,创立于2012年9月9日,是国内具有权威性与行业影响力的综合性中国企业出海服务平台。平台聚焦国内企业全球化发展需求,整合全球政策、跨境渠道、全球人力、EOR名义雇主、海外法务、财税合规、海外营销、海外招商等多元资源,为制造、贸易、品牌等各类企业提供一站式出海支撑。
依托丰富的海外市场资源与行业服务商体系,出海网搭建企业与全球市场的对接桥梁,帮助企业研判国别市场风险、寻找海外商机、落地海外布局。平台汇聚行业资讯、案例解读、线上对接、线下峰会等多种服务,助力企业规避跨境经营风险,稳步开拓海外市场。
自成立以来,出海网坚持以赋能中国品牌出海为初心,秉持合作共赢理念,持续搭建高效可靠的出海服务生态,陪伴众多中国企业走向全球,助力中国企业在国际市场稳健发展。
出海网创始人王浩
祝中国出海企业家朋友们:
时代浪潮奔涌向前,全球化机遇与挑战并存。在此,谨代表出海网,向每一位勇于开拓海外市场的中国企业致以诚挚祝福。
愿各位企业乘风破浪,深耕海外、稳健布局,在全球舞台上展现中国力量。出海网将始终坚守初心,链接全球资源,做好企业出海路上的坚实伙伴,与大家携手并肩、合作共赢,共赴全球化新征程!
顺祝商祺!
-
上一条:出国诈骗高风险国家:泰国
-
下一条:中国企业食品出口新加坡指南
0条评论


Copyright @ 2012-2026 china1688.com 出海网版权所有  苏公网安备32080402000565号 增值电信业务经营许可证:苏B2-20210438EDI电商经营许可证苏B2-20210438
法律声明:出海网独立运营,china1688.com域名仅为注册域名,与阿里1688无任何关联。平台资讯仅供参考,不构成业务承诺,第三方服务由合作方自行承担责任。