 微信公众号
微信扫一扫
中国企业转战东南亚:出海能否走出内卷?
一、引子:从卷不动到下南洋
1.1 国内卷不动,出海找生路
国内市场的价格战,正把企业逼向墙角。
产能过剩是土壤,同质化是种子,资本短期主义是浇水的手。
在极端挤压下,整车制造利润率甚至被压至1.5%的历史低位。
企业在国内卷不动,只能将目光投向海外,掀起新一轮“下南洋”热潮。

1.2 资金涌向东南亚
这并非虚火,而是真金白银的产业大迁徙。
表1 中国资本出海关键指标
指标维度 | 核心数据 | 市场地位 |
对外投资存量 | 3.4万亿美元 | 连续9年居全球前三 |
境外企业数 | 5.8万家 | 遍布189个国家和地区 |
其中,东南亚正成为中企出海的绝对热土。
2024年中国对东盟投资达343.6亿美元,同比大增36.8%,创下历史新高。
东盟已连续5年成为中国第一大贸易伙伴,双方累计双向投资超4500亿美元。
1.3 换了地方,就能换了活法?
面对出海潮,一个直击灵魂的问题浮出水面。
出海东南亚,真的能摆脱内卷吗?
很多企业以为换个地方就能换种活法,但竞争的本质或许从未改变。
内卷不是地理概念,而是竞争模式的病理特征。
把国内的同质化打法平移到海外,不过是把“国内卷”变成“跨国卷”。
这场浩荡的出海运动,究竟是破局新生,还是内卷外溢?
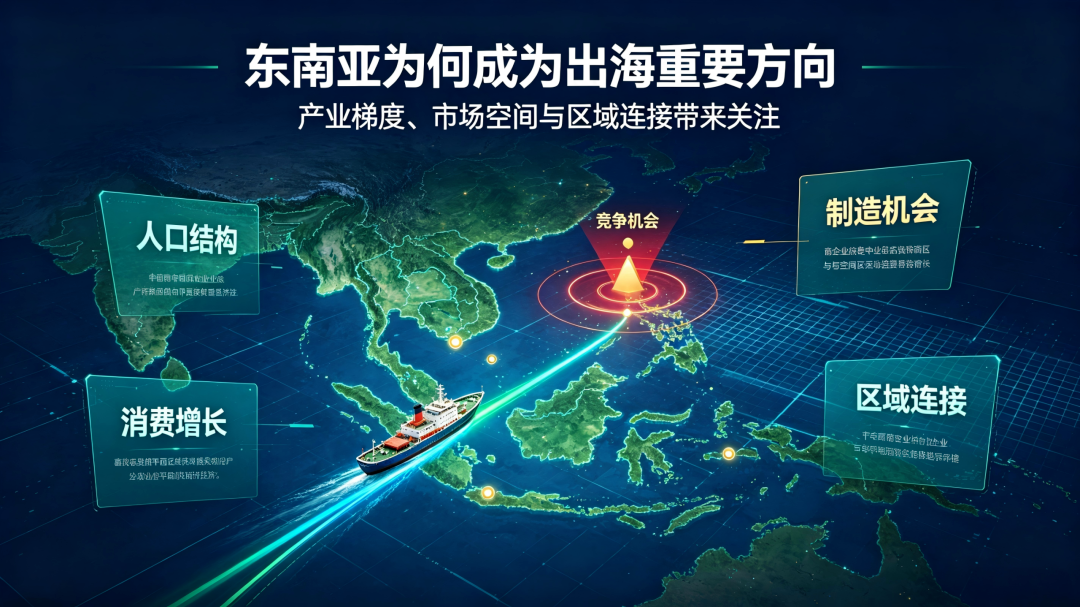
二、出海热土:东南亚为何成为中企第一站
2.1 年轻的人口与近便的距离
国内流量见顶,企业急需寻找新增长极。
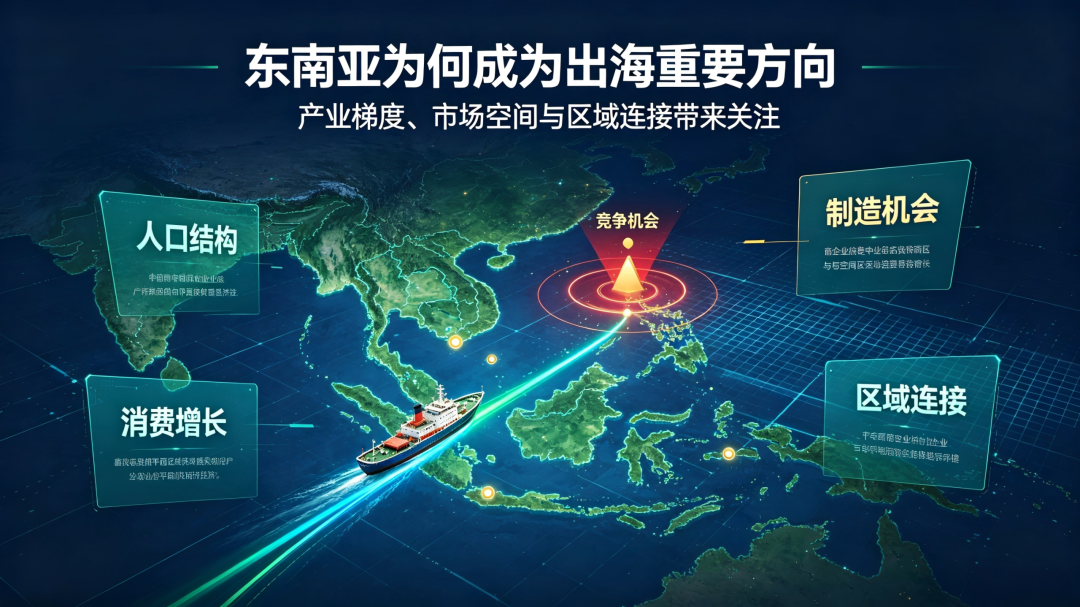
东南亚六亿人口、平均三十出头的年龄结构,正把订单和工厂往自己怀里拉。
手机支付和网购正从大城市往小城镇渗透,消费潜力肉眼可见。
天风证券分析师指出,东盟劳动力价格偏低、文化相近且距离较近,成为首选目标地区。
表2 中企选择东南亚出海的核心驱动因素
核心驱动 | 具体表现 | 主要流向国 |
人口红利 | 近7亿人口,平均年龄不到30岁 | 印尼、越南、泰国 |
地理邻近 | 距离近、风俗文化相近 | 马来西亚、老挝 |
政策与贸易 | 营商环境开放,贸易环境宽松 | 新加坡、印尼 |
2.2 贸易重构与地缘推力
自2022年起,东盟已成为中国第一大出口目的地。
中美贸易摩擦背景下,全球贸易流向发生重构。
越南等经济体扮演了纽带角色,承接来自中国的出口。
2024年中国全行业对外直接投资达1628亿美元,对东盟投资同比增长13%。
资金主要流向新加坡、印尼和泰国。
地缘政治的推力,硬生生把东南亚推上了中企出海的C位。
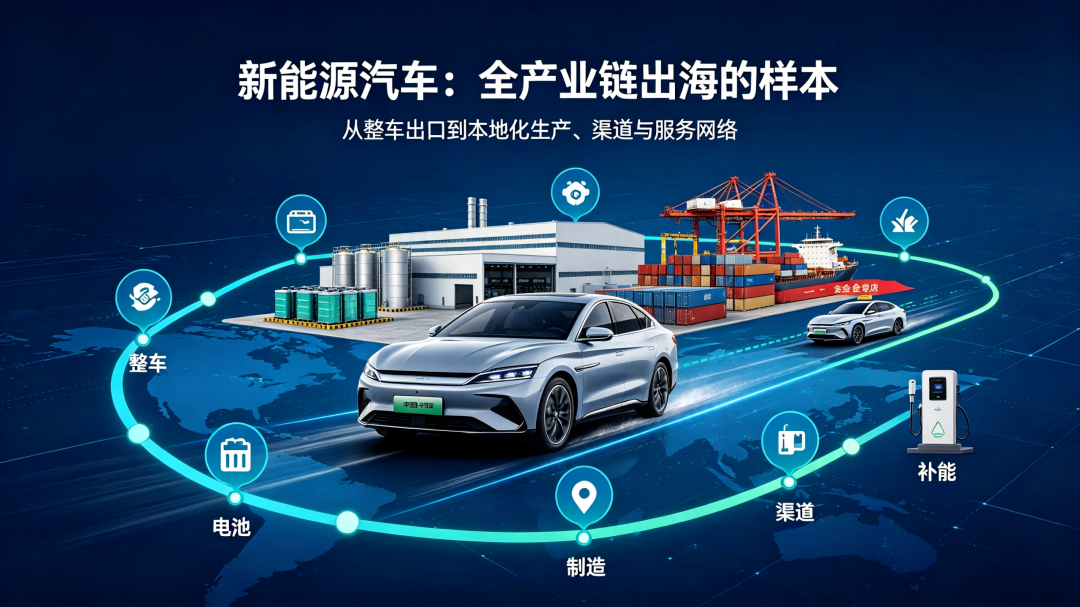
三、新能源汽车:全产业链出海的样本
3.1 从整车倾销到产能落地
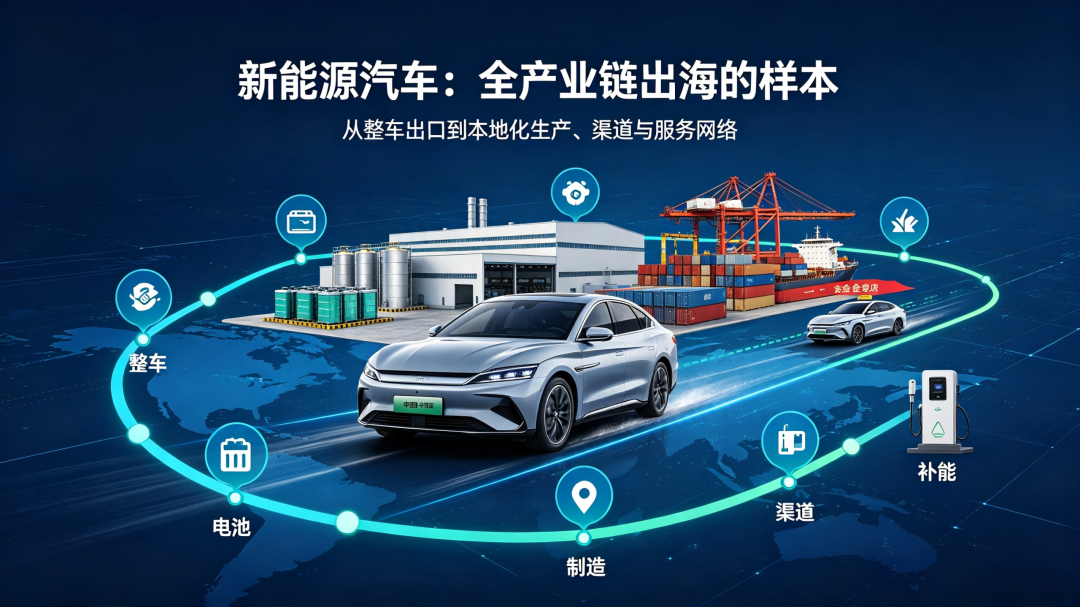
中国车企在东南亚的布局,早已跨越单纯卖车阶段。
2021到2026年,中国车企在东盟十国累计承诺投资约177亿美元。2025年出口预计达99万辆,出口额约150亿美元。
投资演进呈现明显阶梯式爆发:
表3 中国车企在东盟投资阶段演进
投资阶段 | 时间区间 | 核心动作 |
试探期 | 2010-2014年 | 小额试水约5亿美元 |
扩张期 | 2015-2021年 | 并购与产能初步落地 |
爆发期 | 2022年至今 | 全产业链密集重金投入 |
3.2 暴增的市场份额
东南亚新能源汽车市场正被中国品牌迅速吞噬。
2021年泰国全年仅卖出约2000辆纯电动车,到2026年前8个月激增至14.9万辆,五年增长超70倍[9]。2025年东盟新能源汽车销量达58万辆,同比增长121%。
中国品牌拿下泰国纯电动车市场八成以上份额。
3.3 链条外溢与本地化博弈
整车出海只是前菜,全产业链扎根才是主菜。
宁德时代宣布拟在印尼投资近40亿美元建设动力电池产业链。比亚迪泰国工厂零部件本地化率,从2022年的30%飙升至2024年的65%。
这直接促使车价下降8%,当地市场份额冲至18%。
产业链跟随出海,本质是把国内极度内卷的供应链成本优势,原封不动平移到海外。
这究竟是摆脱了内卷,还是仅仅换了片更广阔的战场继续拼刺刀?
四、电商战场:从价格战到品牌战的阵痛
4.1 流量厮杀与平台收割
东南亚电商看似繁荣,实则暗流汹涌。2025年总GMV达1576亿美元,同比增长22.8%。
Shopee、TikTokShop和Lazada合计占据98.8%的市场份额,三足鼎立格局彻底固化。
巨头垄断之下,平台抽成水涨船高,卖家沦为待宰羔羊。
表4 东南亚电商平台费用上涨情况
平台 | 市场 | 费用变动 |
TikTokShop | 越南站 | 交易手续费从5%涨至6% |
Shopee | 东南亚 | Voucher服务费提至5.5% |
综合平台 | 泰国市场 | 实际抽成高达20%至25% |
胡志明市的卖家直言:现在卖货不能保证利润,一不小心就严重亏损。
平台用流量绑架卖家,卖家用低价讨好平台,死循环已经形成。
4.2 同质化内卷与流量见顶
流量争夺战已到白热化阶段。TikTokShop整体流量已达Shopee的97.5%。
在印尼、越南等四个核心市场,TikTokShop甚至已超越Shopee。
这并非增量红利,而是存量厮杀。中国卖家蜂拥而入,复制国内打法。
铺货、烧钱、低价倾销,熟悉的剧本在东南亚重演。
当所有人都在卖同款白牌,价格战就成了唯一的底牌。
4.3 消费分层倒逼品牌转型
东南亚消费者正在觉醒,不再只为低价买单。
他们开始优先选择快充款数据线、IP联名化妆品等有附加价值的产品。
品牌授权网店销售占比已从2020年的12%飙升至2025年的30%,预计2030年达到55%。
从卖白牌到做品牌,是出海卖家活下去的唯一出路。
价格战打不出护城河,只会重蹈覆辙。阵痛已至,转型迫在眉睫。
五、前车之鉴:摩托车败局二十年回响
5.1 辉煌与崩塌
1990年代末,中国摩托车凭借价格优势席卷越南,一度占据约80%市场份额。
2002年仅重庆一地对越出口额就冲上19.2亿人民币。
但短短几年后份额暴跌,到2018年缩水到约1%,几乎退出主流竞争舞台。
价格战换不来护城河,只会摧毁品牌信任。
5.2 低价反噬与品质崩塌
价格战高峰期,一辆摩托车均价每月下跌70美元,最低卖到170美元,比有些自行车还便宜。
利润摊下来每辆车仅剩30元左右。
企业为降低成本疯狂压缩质量,最终导致产品力全面崩盘。
表5 中国摩托车在越降本手段与后果
降本手段 | 具体操作 | 恶性后果 |
钢板缩水 | 厚度从2mm减至1.2mm | 车体脆弱,安全性骤降 |
零部件降级 | 发动机用国产杂牌替代进口件 | 平均故障率达日系5倍 |
5.3 日系反扑与政策警示
日系品牌没有盲目跟进价格血拼,而是默默坚守品质底线。
本田把分期付款和稳定零部件供应网点开到每个乡镇,本地化率做到96%,并延长质保周期。
2025年9月,多部门联合发布《汽车行业境外竞争行为与合规建设指引》。
文件7条竞争规范中6条聚焦价格竞争,直言低价内卷出海短期可提升份额,长期必破坏行业生态、损害品牌价值,毫无可持续性。
摩托车的败局是汽车出海的前车之鉴,靠低价倾销换来的市场终将反噬自身。
六、内卷外溢:出海为何没能换了人间
6.1 同质化复制的路径依赖
中企出海东南亚,本想换个赛道,却把旧剧本原封不动搬了过去。
中国车企为快速抢占市场,在东南亚掀起多番降价潮,以卷死他人为目的非理性降价是造成市场动荡的罪魁祸首。
泰国成为价格战最先显形的海外市场,背后是消费端价格敏感、EV3.0政策放大效应与中国车企同质化竞争三层现实原因。
内卷的本质是竞争模式而非竞争地点,换个经纬度并不能自动换取新生。
6.2 缺乏溢价与政策退潮的裸泳
靠低价抢来的市场,终究敌不过政策退潮的考验。
印尼CBU电动车进口激励于2025年底到期不再延长,政策转向发展本国产业。2026年上半年奇瑞、腾势、五菱等中国品牌在当地的销量已出现下滑。
表6 内卷外溢的四大症结
症结维度 | 具体表现 |
模式复制 | 将国内同质化价格战直接平移至海外 |
缺乏溢价 | 无品牌护城河,仅靠低价维系份额 |
供应链跟随 | 重规模扩张而非核心技术创新 |
政策退潮 | 红利消失后失去价格庇护裸泳 |
6.3 步摩托车后尘的隐忧
供应链跟随而非创新,让出海企业始终在食物链底端挣扎。
中国汽车工业协会专务副秘书长魏文清直言,内卷外化对产业是一种伤害。
不少受访人士认为,新能源汽车不能再步摩托车后尘,不能一哄而起,一哄而散。
没有品牌溢价和技术壁垒,出海只是把国内的红海海水换成了咸的。
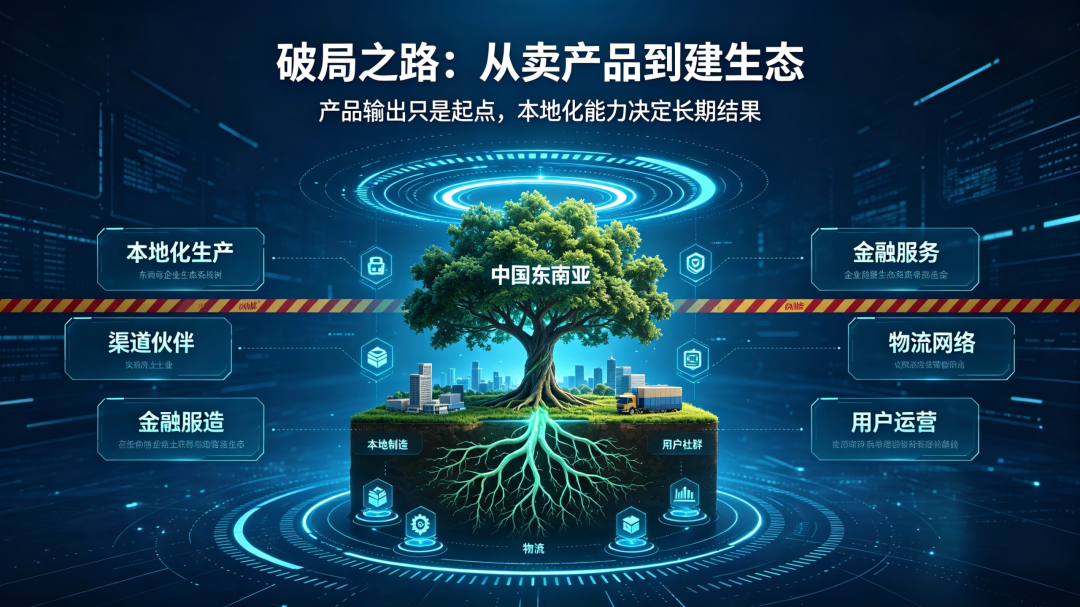
七、破局之路:从卖产品到建生态
7.1 产业链抱团与本地化深耕
摆脱内卷不能靠换个场地打价格战,必须从卖产品升级为建生态。
比亚迪拉上20多家中国零部件企业抱团出海,在工厂周边建产业园,到2024年本地化率升到65%,车价降了8%。
表7 中国企业出海模式演进对比
对比维度 | 传统模式 | 升级方向 |
竞争逻辑 | 价格战与规模扩张 | 价值竞争与生态协同 |
出海形态 | 代工生产与贴牌出口 | 品牌出海与产业链协同 |
本地化程度 | 资本或工程单一输出 | 投资加技术加标准加服务协同 |
7.2 品牌溢价与价值竞争
合规运营、重视原厂质保与三电服务的自主品牌,在泰国市场三年残值保有率可达较高水平。
十五五中国汽车出海的核心目标是:站得住,回得来。
7.3 政策引导与合规护航
2025年10月商务部等五部门印发《关于进一步完善海外综合服务体系的指导意见》,从6个方面列出16项举措,着力破解中国企业出海的政策壁垒、合规难题和风险挑战。
对外经济贸易大学国家对外开放研究院教授吕越预测,中国企业对外投资的重心将从规模扩张转向合规能力与全球经营体系建设。
八、结语:出海不是内卷的解药,而是考场
8.1 换了场地,没换逻辑
东南亚正演变为中企核心产能腹地。
出海只是换了竞争场地,而非竞争逻辑。
若仅复制同质化价格战,内卷必如影随形。
8.2 价值驱动才是真出路
出海已成未来5-10年核心投资主题。
真正的破局,是从价格驱动转向价值驱动。
从规模扩张转向能力建设,方能终结内卷。
-
上一条:中国企业出海五大合规红线与突围
-
下一条:中国企业出海:新加坡实操指南
0条评论


Copyright @ 2012-2026 china1688.com 出海网版权所有  苏公网安备32080402000565号 增值电信业务经营许可证:苏B2-20210438EDI电商经营许可证苏B2-20210438
法律声明:出海网独立运营,china1688.com域名仅为注册域名,与阿里1688无任何关联。平台资讯仅供参考,不构成业务承诺,第三方服务由合作方自行承担责任。